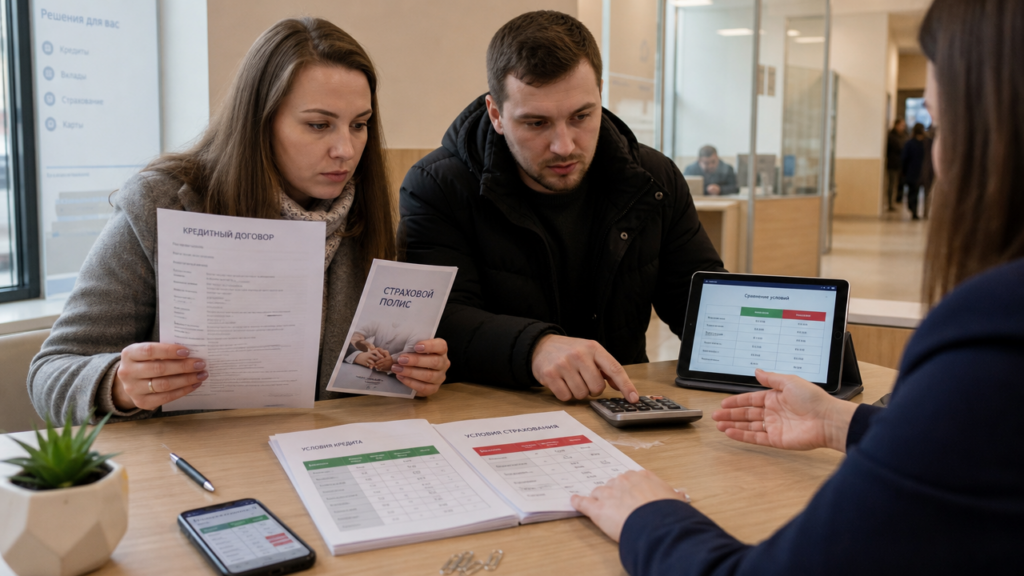
Вы приходите за кредитом, и сотрудник банка называет ставку 16,9% только при покупке полиса страхования жизни. Без полиса ставка вырастает до 23%, и менеджер намекает, что заявку могут не одобрить. В такой ситуации нужно проверить условия договора и сравнить полную стоимость кредита: добровольная страховка не должна оставаться скрытой частью предложения.
Потребительский кредит без страховки для физического лица является базовым вариантом. В кредитовании физических лиц условия займа, включая полную стоимость кредита, должны быть отражены в договоре. При оформлении кредита без страхования жизни ставка может быть выше, чем по предложению с полисом, поэтому сравнивать нужно не только процент, но и итоговые расходы.
Что проверить в условиях кредита
Если кредитор предлагает страховку жизни или здоровья, проверьте её стоимость, порядок подключения и условия отказа. Согласие на дополнительную услугу должно быть явно выражено заёмщиком, а её цена — указана отдельно от суммы кредита.
Практический смысл такой: в заявке должны быть доступны два расчёта — со страховкой и без неё. Если менеджер показывает только вариант с полисом, запросите расчёт без дополнительной услуги. Кредитор принимает решение с учётом кредитной истории и других параметров заявки, но заёмщику важно получить понятные условия обоих вариантов.
Сравнение по деньгам: низкая ставка не всегда дешевле
Страховой полис часто снижает годовую ставку, но увеличивает полную стоимость кредита, если премия включается в тело долга. Расчёт для аннуитетных платежей, когда клиент каждый месяц платит одинаковую сумму, помогает это увидеть.
Предположим, вы берёте 300 000 рублей на 24 месяца.
| Показатель | Кредит без страховки | Кредит со страховкой |
|---|---|---|
| Ставка | 23,9% | 17,9% |
| Сумма долга с полисом | 300 000 руб. | 324 000 руб. |
| Ежемесячный платёж | около 15 850 руб. | около 16 160 руб. |
| Итог за 24 месяца | около 380 400 руб. | около 387 800 руб. |
В этом примере полис стоит 24 000 рублей и включается в кредит. Формально ставка со страховкой ниже, но итоговая переплата оказывается выше примерно на 7 400 рублей. Поэтому при сравнении просите два расчёта полной стоимости кредита, а не смотрите только на номинальную ставку. ПСК на первой странице договора учитывает проценты и платные услуги, влияющие на стоимость займа.
Если вы оплачиваете полис из собственных денег, а не включаете его в кредит, расчёт меняется. Тогда нужно отдельно зафиксировать расход на страховку и сравнить его с экономией по процентам за весь срок.
Когда страхование добровольное, а когда связано с залогом
Для обычного потребительского кредита наличными страхование жизни, здоровья, потери работы и юридических рисков предлагается как дополнительная услуга. Кредитор может учитывать наличие полиса при расчёте ставки, но заёмщику нужно заранее проверить, как изменятся сумма, срок и полная стоимость кредита при отказе от страховки.
При займе под залог недвижимости или другого имущества отдельно проверяйте требования к предмету залога. Условия такого кредита должны быть отражены в договоре, а полная стоимость займа — указана на первой странице. Для целевых жилищных займов действуют отдельные правила.
Если полис уже оплачен: что делать
Порядок отказа от добровольной страховки зависит от вида полиса и условий договора. Проверьте срок подачи заявления, адресата обращения и правила возврата премии. Заявление направляют страховщику или кредитору, если услуга подключена по коллективному договору.
Если страховая премия была включена в тело кредита, возврат не уменьшает ежемесячный платёж автоматически. После получения денег уточните у кредитора порядок досрочного погашения и подайте соответствующее заявление, если хотите направить сумму на уменьшение долга. Тогда может сократиться срок кредита или размер платежа — в зависимости от выбранного варианта и условий договора.
Как оформить кредит без страховки и не заплатить лишнее
На этапе заявки зафиксируйте в анкете три параметра: сумму, срок и ставку без дополнительных услуг. В онлайн-форме найдите пункт о страховании и выберите отказ, затем сохраните расчёт. Перед подписанием проверьте первую страницу договора, где указана полная стоимость кредита, и сравните её с предварительным расчётом.
Если сотрудник банка утверждает, что без полиса заявка не пройдёт, попросите расчёт варианта без страховки и письменное объяснение условий. Такой документ фиксирует позицию кредитора и пригодится при проверке договора.
Перед подписанием документов смотрите на ПСК двух вариантов и проверяйте, не добавлена ли страховая премия в сумму основного долга. Если низкая ставка не уменьшает итог после оплаты полиса, кредит без страховки может оказаться дешевле предложения со скидкой.