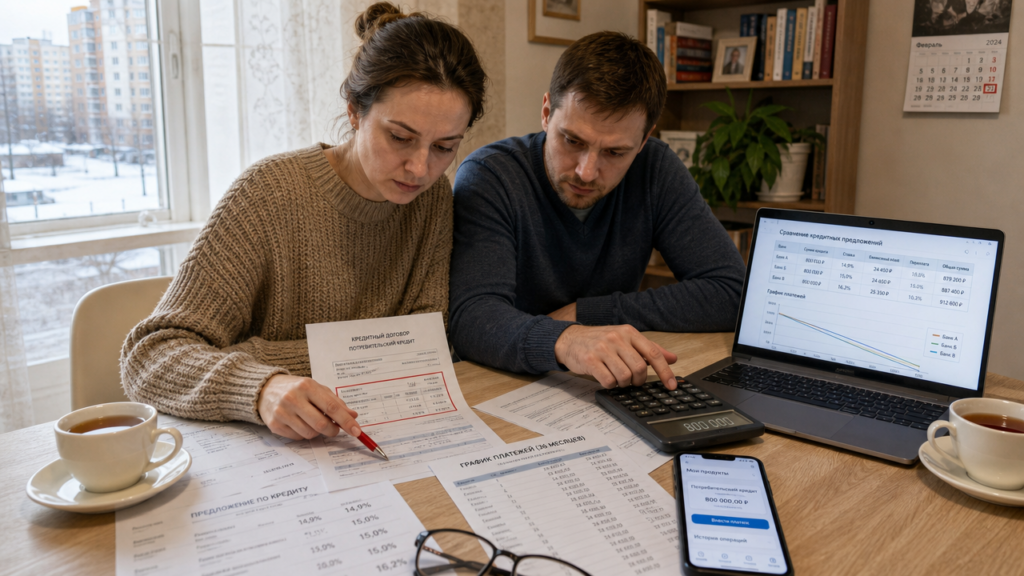
Вы хотите занять 500 000 рублей на три года и видите в рекламе ставку 19,9% годовых. До подписания договора важно получить не только одобрение, но и индивидуальные условия с полной стоимостью кредита (ПСК). Именно ПСК, а не номинальная ставка, показывает все обязательные платежи за весь срок.
При сумме 500 000 рублей на 36 месяцев ставка 21% даёт аннуитетный платёж примерно 18 840 рублей. За три года банк получит 678 240 рублей, проценты составят 178 240 рублей. Номинальная ставка учитывает только проценты на остаток долга. Комиссия за обслуживание счёта, страховой полис и плата за выпуск карты в эту ставку не входят.
Перед выбором запрашивайте график платежей и считайте общую сумму к возврату, а не только ставку.
Что входит в ПСК и где её проверить
Банк обязан размещать ПСК на первой странице договора в специальной рамке. В показатель входят процентная ставка, комиссии за выдачу и обслуживание, плата за банковскую карту и страховые премии, если оформление полиса влияет на ставку или входит в пакет кредита.
ПСК для потребительского кредита 500 000 рублей можно сравнивать только при одинаковом сроке. Кредит на три года и кредит на пять лет относятся к разным категориям: срок изменяет платёж и полную стоимость. Поэтому фиксируйте сумму 500 000 рублей и срок 36 месяцев.
Ограничение регулятора: полная стоимость потребительского кредита
Регулятор ежеквартально публикует среднерыночные значения ПСК по категориям потребительских кредитов. Для кредита 500 000 рублей без обеспечения на три года нужно выбрать категорию по сумме и сроку. Закон ограничивает ПСК верхней границей: показатель не может превышать меньшую из величин — 292% годовых или среднерыночное значение по категории, уменьшенное на одну треть.
Если среднерыночная ПСК по вашей категории на текущий квартал равна 23,4%, максимально допустимый уровень составит 15,6%: 23,4% × 2/3. Банк не вправе выдать кредит с ПСК выше этого порога. На сайте регулятора найдите раздел со среднерыночными значениями полной стоимости потребительского кредита и проверьте категорию для суммы 500 000 рублей.
| Параметр | Что проверять | Ориентир для 500 000 на 36 месяцев |
|---|---|---|
| Номинальная ставка | Не использовать как главный критерий | Сравнить общую сумму выплат |
| ПСК | Рамка на первой странице | Не выше 15–16% при среднерыночной около 23–24% |
| Страховка и комиссии | График платежей и полис | Сравнить расходы в рублях |
| Долговая нагрузка | Доход и текущие платежи | Ниже 50% месячного дохода |
Расчёт для 500 000 рублей: пример сравнения
Для наглядности возьмём кредит 500 000 рублей на 36 месяцев. Первый вариант: ставка 21%, без дополнительной страховки. Ежемесячный платёж — 18 840 рублей, общая сумма выплат — 678 240 рублей. Второй вариант: ставка 19,9%, разовая страховка 24 000 рублей. Платёж — 18 565 рублей, общая сумма с учётом полиса — 692 340 рублей.
Разница в 1,1 процентного пункта выглядит привлекательной, но дополнительные 24 000 рублей меняют итог. Для кредита 500 000 рублей экономия на процентах при снижении ставки с 21% до 19,9% составляет около 27 900 рублей, поэтому страховка почти съедает эту разницу. Считайте не только месячный платёж, но и все разовые расходы.
Если ваш доход после вычета налогов составляет 90 000 рублей, а текущие обязательные платежи — 12 000 рублей, новый платёж 18 840 рублей даст долговую нагрузку 34,3%. При доходе 70 000 рублей и текущих платежах 20 000 рублей нагрузка достигнет 55,5%, что может снизить шансы на одобрение или привести к предложению меньшей суммы.
Что сделать перед подачей заявки
До заявки проверьте свою кредитную историю. Ошибка в записи о просрочке может стать причиной отказа по сумме 500 000 рублей. Затем посчитайте долговую нагрузку: суммируйте новый ежемесячный платёж и текущие кредиты, разделите на подтверждённый доход. Целевой ориентир — не выше 50%.
Если доход частично не подтверждён официально, подготовьте документы по форме кредитора и подтверждение дополнительных источников дохода. Подать заявку можно на сайте, в приложении или интернет-банке. Решение по потребительскому кредиту часто приходит за несколько минут, предварительное одобрение действует месяц.
После получения индивидуальных условий сверьте ПСК с предельным значением и посчитайте общую сумму выплат по графику. Подписывайте договор, когда на первой странице в рамке указан ПСК не выше предельного уровня, график соответствует вашим расчётам, а страховка и комиссии либо отсутствуют, либо компенсируются снижением платежа. Для кредита 500 000 рублей разница в 1,1–2,0 п.п. может стоить 14 000–30 000 рублей за три года. Сравнивайте полную стоимость, а не только ставку из рекламы.