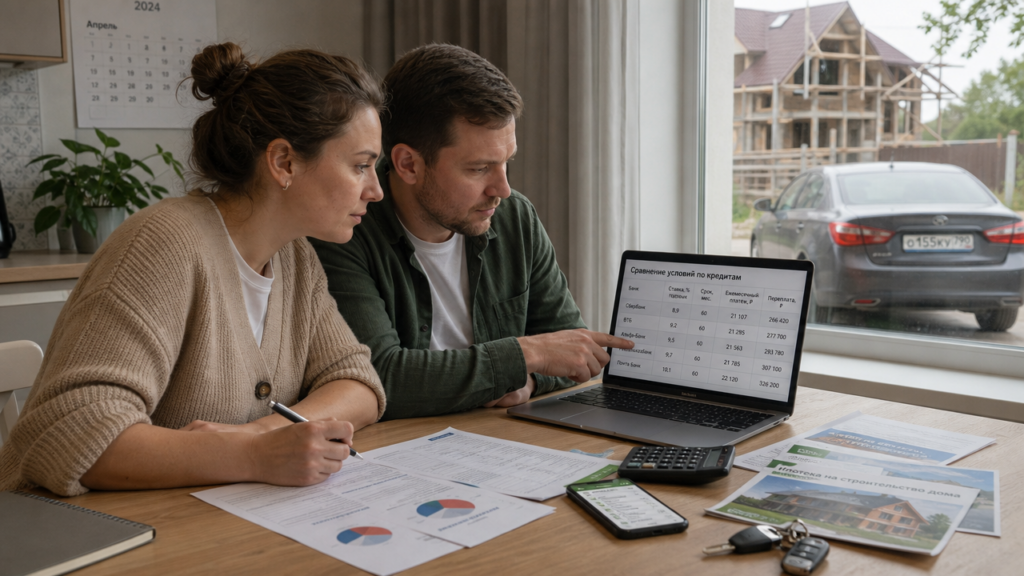
Вы ищете кредит на покупку машины, строительство дома или бытовые расходы. Банк показывает ставку от 9,89%, но после заявки она может превратиться в 25%. Самая выгодная ставка по потребительскому кредиту — не нижняя граница тарифа, а полная стоимость кредита при вашей сумме, сроке и страховке. На 14 сентября 2026 года по данным агрегатора разброс ставок у крупных банков составляет 9,89–41,06% годовых. Решение зависит от цели кредита, наличия залога и вашего профиля заёмщика.
Почему рекламная ставка не равна переплате
Банк обязан указывать ПСК — полную стоимость кредита в процентах годовых. В ПСК входят проценты, страховка, комиссия за обслуживание счёта, платные уведомления и другие обязательные платежи. Номинальная ставка 16% при ежемесячной страховке может обойтись дороже, чем ставка 18% без страховки. Пример: кредит 500 000 рублей на 3 года. Ставка 16% даёт аннуитетный платёж — равную сумму каждый месяц — около 17 580 рублей и переплату по процентам около 132 800 рублей. Ставка 18% даёт платёж около 18 080 рублей и переплату около 150 900 рублей. Разница по процентам — около 18 000 рублей. Если страховка при ставке 16% стоит 25 000 рублей, формально дешёвый вариант проигрывает.
Диапазон ставок в одном банке широкий: у одного из крупных банков он составляет 9,89–33,53%, у другого — 16,99–27,49%, ещё у одного — 17,19–27,24%, а у четвёртого — 23,3–41,06%. Нижняя граница доступна при подтверждённом доходе, хорошей кредитной истории и часто при наличии страховки. Кредитная история — это данные о ваших прошлых кредитах и просрочках. Зарплатные клиенты получают скидку 3–7 процентных пунктов в своём банке. Самозанятым банки снижают лимиты и повышают ставку из-за нестабильного дохода.
Потребительский кредит на покупку машины: залог не обязателен
Потребительский кредит на покупку машины выдают без оформления автомобиля в залог. Банк не контролирует, какой автомобиль вы покупаете, и не навязывает КАСКО. При этом ставка может быть выше, чем у залогового автокредита, потому что у банка нет обеспечения. Один из банков заявляет, что такой кредит выдаётся на сумму до 8 млн рублей сроком до 8 лет, со ставкой 10–32,9% годовых и без первого взноса; решение по онлайн-заявке занимает 2 минуты, погашение проходит в приложении. По данным агрегатора на 14.09.2026, у одного банка было 54 предложения для авто, у другого — 3255, у третьего — 2733. Это не размер одобренной суммы, а число программ, привязанных к разным моделям, срокам и страхованию.
Пример расчёта: 1 000 000 рублей на 5 лет. При ставке 18,9% — нижней границе одного из предложений — аннуитетный платёж составит около 25 900 рублей, переплата — около 554 000 рублей. При ставке 24,47% из другого диапазона платёж составит около 29 000 рублей, переплата — около 742 000 рублей. Разница за срок — около 186 000 рублей. Перед покупкой запросите предварительное одобрение в двух-трёх банках на одинаковую сумму и срок. ПСК может включать страхование жизни и здоровья, которое банк предлагает для снижения ставки. Проверьте график платежей, а не только месячный взнос.
Потребительский кредит на строительство дома: ставка против ипотеки
Дом строят не за один месяц, поэтому срок и график важнее разницы в 1–2 процентных пункта. Потребительский кредит на строительство дома обычно не требует залога участка и отчёта о целевом использовании, но выдаётся на срок до 5–7 лет и сумму чаще до 2–3 млн рублей. Ставки таких кредитов в 2026 году начинаются от 17–19% годовых, а при слабой кредитной истории могут достигать 27–30%. Ипотека на ИЖС или семейная ипотека бывает дешевле по ставке, но требует залог земли и построенного дома, а также подтверждения целевого использования.
Перед подачей заявки проверьте статус участка. Банк не одобрит ипотеку и часто не одобрит крупный потребительский кредит под строительство, если земля относится к сельскохозяйственному, промышленному или лесному фонду. Участок должен быть в категории земель населённых пунктов с видом разрешённого использования ИЖС. Строить дом можно также на участке для личного подсобного хозяйства и садоводства. Разрешение на строительство не требуется, но нужно направить уведомление в администрацию и дождаться ответа в течение 7–20 дней. Высота дома не должна превышать 3 этажей.
Пример расчёта: потребительский кредит 2 000 000 рублей на 5 лет под 20% годовых даёт платёж около 53 000 рублей и переплату около 1 180 000 рублей. Ипотека на ту же сумму на 15 лет под 14% снижает платёж до 26 600 рублей, но общая переплата составит около 2 793 000 рублей. Для стройки важна не только переплата, но и возможность без просрочек вносить платёж до завершения работ. К ипотечному платежу добавьте страхование залога и жизни, которое банк требует при залоге. Оно увеличивает ежемесячный расход на 2 000–4 000 рублей.
Кредит на потребительские нужды: ставка зависит от профиля
Ставка по кредиту на потребительские нужды в одном банке может отличаться на 8–15 процентных пунктов. По данным агрегатора на 14.09.2026, в одном из банков диапазон составляет 16,99–27,49%, в другом — 17,19–27,24%, ещё в одном — 19–27,6%. Зарплатный клиент обычно получает скидку 3–7 процентных пунктов в своём банке, после чего стоит проверить ещё два-три предложения. Если у вас хорошая кредитная история, но вы не получаете зарплату в банке, запросите предложения у нескольких кредиторов. Самозанятому банки часто снижают лимит и повышают ставку, а при плохой кредитной истории шансы на одобрение по нижней границе минимальны.
Пример: кредит 300 000 рублей на 3 года. Ставка 18,9% даёт платёж около 10 980 рублей и переплату около 95 300 рублей. Ставка 27,49% даёт платёж около 12 330 рублей и переплату около 143 900 рублей. Разница за три года — 48 600 рублей. Это цена двух-трёх заявок в разные банки. Не используйте кредитную карту для долгих личных расходов. Снятие наличных и переводы часто выпадают из льготного периода и сразу облагаются ставкой 25–39% годовых. Льготный период — это срок, в течение которого можно погасить долг без процентов. Минимальный платёж сохраняет договор, но проценты продолжают начисляться. Если долг по карте не закрыт за 50–60 дней, потребительский кредит с фиксированным графиком часто выходит дешевле.
Сравнение ставок на 14 сентября 2026 года
Цифры ниже взяты из агрегатора и тарифов одного из банков. Диапазоны могут включать программы с авто, страхованием и зарплатными скидками. Перед выбором уточняйте ПСК по своей заявке.
| Предложение | Диапазон ставки | Сумма | Срок | Что важно |
|---|---|---|---|---|
| Вариант 1 | 9,89–33,53% | до 8 млн руб. | до 8 лет | быстрая онлайн-заявка, без залога автомобиля |
| Вариант 2 | 16,99–27,49% | по тарифу | по тарифу | программы для зарплатных клиентов |
| Вариант 3 | 17,19–27,24% | по тарифу | по тарифу | ставка может быть ниже при подтверждённом доходе |
| Вариант 4 | 18,9–29,9% | по тарифу | по тарифу | нижняя граница доступна при хорошей истории |
| Вариант 5 | 23,3–41,06% | по тарифу | по тарифу | высокая верхняя граница, проверяйте ПСК |
Алгоритм выбора кредита с низкой ПСК
- Проверьте кредитную историю в двух бюро за 1–2 недели до заявки. Исправьте ошибки в отчёте: закрытые кредиты, чужие просрочки, лишние запросы.
- Получите предварительное одобрение в двух-трёх банках на одну и ту же сумму и срок. Не сравнивайте кредиты с разным сроком: длинный срок снижает платёж, но увеличивает общую переплату.
- Сравните ПСК и график платежей. Попросите сотрудника включить в расчёт страховку, комиссию за обслуживание счёта и сообщения. Разница в 2 процентных пункта на 500 000 рублей за 3 года — около 18 000 рублей.
- Для машины сравните потребительский кредит без залога и залоговый автокредит. Если залоговый вариант требует КАСКО за 40 000–60 000 рублей в год, вычтите эту сумму из переплаты по ставке.
- Для строительства дома проверьте категорию земли и уведомление администрации. Если нужна сумма от 1,5–2 млн рублей на срок более 7 лет, запросите расчёт ипотеки на ИЖС параллельно с потребительским кредитом.
- Для личных нужд не закладывайте на платежи больше 30–35% ежемесячного дохода. Кредит 300 000 рублей на 3 года под 18,9% даёт платёж около 11 000 рублей; при доходе 50 000 рублей это 22% дохода.
Самая выгодная ставка по потребительскому кредиту — это не самая низкая цифра в рекламе, а ставка, при которой ПСК и график вписываются в ваш бюджет. Для машины смотрите на отсутствие залога и стоимость страховки, для стройки — на срок и возможность заменить потребительский кредит ипотекой, для личных нужд — на фиксированный платёж и отсутствие комиссий. Получите три предварительных решения и сравните полную стоимость кредита на одну и ту же сумму и срок.