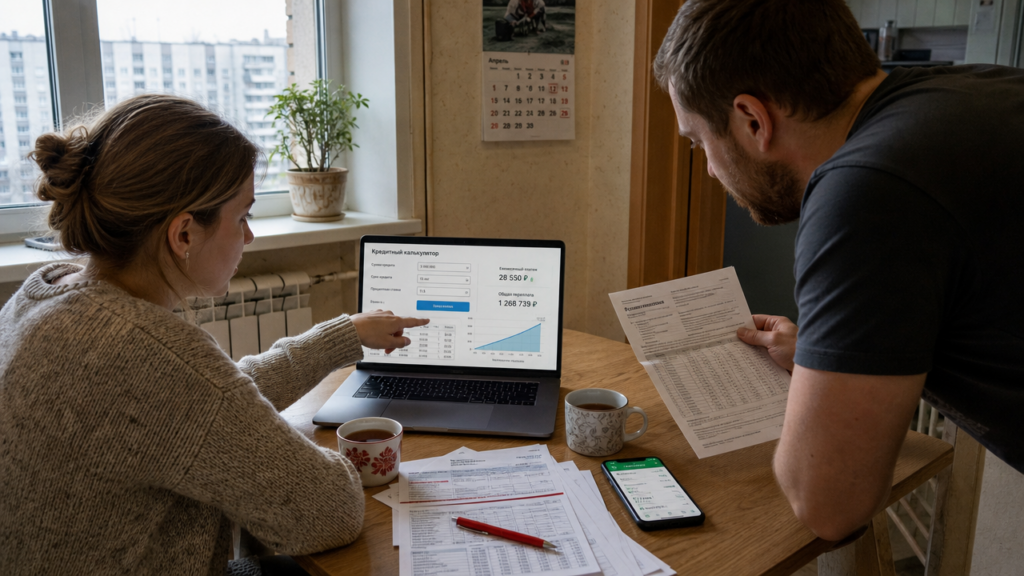
Вы хотите взять потребительский кредит на 500 000 рублей на три года. Банк в рекламе указывает ставку 12,9%, а после одобрения добавляет страховку за 18 000 рублей и платные уведомления. Итоговая переплата становится выше, чем у варианта со ставкой 15% без дополнительных комиссий. До подписания договора сравнивайте полную стоимость кредита (ПСК), а не только номинальную ставку. Калькулятор платежей потребительского кредита помогает заранее увидеть реальный график выплат и переплату.
Как получить потребительский кредит по ставке ниже
Процентная ставка по потребительскому кредиту зависит от ключевой ставки ЦБ, кредитной истории, подтверждённого дохода и наличия страховки. Высокая ключевая ставка обычно влияет на стоимость необеспеченных кредитов. Перед подачей заявки проверьте кредитную историю и исправьте возможные ошибки.
Сравнивайте кредиты по ПСК. ПСК включает проценты, страхование, комиссию за обслуживание счёта и другие обязательные платежи. Пример: кредит 500 000 рублей на 36 месяцев под 14,9% годовых без страховки даёт переплату около 122 000 рублей. Вариант под 13,9% со страховкой 25 000 рублей выглядит дешевле, но проценты составят около 113 000 рублей, плюс страхование 25 000 рублей. Итоговая переплата достигнет 138 000 рублей, то есть формально низкая ставка не означает меньшую переплату.
Подайте онлайн-заявки в несколько банков и сравните одобренные условия. Не отправляйте много заявок подряд без необходимости. После получения одобрений запросите у каждого банка график платежей и введите сумму, срок и ставку в калькулятор на сайте. Сравнивайте не только ежемесячный платёж, но и переплату за весь срок.
Как уменьшить потребительский кредит
Если доход вырос и появились свободные деньги, досрочное погашение уменьшает переплату. Возьмём кредит 500 000 рублей на 36 месяцев под 15% годовых с аннуитетным платежом 17 332 рубля. Аннуитетный платёж означает, что каждый месяц вы платите одну и ту же сумму, при этом в начале срока в ней больше процентов, а в конце больше основного долга. Через 12 месяцев остаток долга составит около 356 707 рублей. Если внести досрочно 50 000 рублей, остаток снизится до 306 707 рублей.
При уменьшении срока и том же платеже кредит закроется примерно за 20 месяцев вместо 24 оставшихся. Общая переплата уменьшится сильнее. При уменьшении платежа срок останется 24 месяца, а ежемесячный платёж снизится примерно до 14 800 рублей. Первый вариант подходит при стабильном доходе и желании быстрее закрыть долг. Второй вариант подходит при ограниченном бюджете и необходимости оставить резерв на текущие расходы.
| Параметр | Уменьшение платежа | Уменьшение срока |
|---|---|---|
| Платёж после досрочного внесения 50 000 рублей | около 14 800 рублей | 17 332 рубля |
| Оставшийся срок | 24 месяца | около 20 месяцев |
| Переплата | ниже исходной, но выше, чем при сокращении срока | ниже за счёт меньшего числа месяцев |
| Ситуация | ограниченный бюджет | стабильный доход и цель закрыть долг быстрее |
Если кредит уже оформлен, можно обратиться в отделение банка с заявлением о снижении ставки. Соберите паспорт, копию договора, справку о доходах за последние 6 месяцев и заявление на имя руководителя отделения. Основаниями для обращения могут быть добросовестные платежи, срок кредита более 12 месяцев и остаток долга свыше 500 000 рублей. Отказ не портит кредитную историю, но и не гарантирует пересмотр условий.
Как рассчитать платёж на калькуляторе
Калькулятор платежей потребительского кредита позволяет ввести сумму, срок, ставку и тип платежа. Для кредита 500 000 рублей на 36 месяцев под 15% годовых аннуитетный платёж составит 17 332 рубля, а переплата — около 123 900 рублей. Дифференцированный платёж начинается с 20 139 рублей и постепенно снижается до 14 063 рублей, переплата составит около 115 600 рублей. Разница в 8 300 рублей образуется потому, что при дифференцированном графике вы быстрее гасите основной долг.
Калькулятор не учитывает страховку, платные уведомления и комиссию за обслуживание счёта. После расчёта сверьте ежемесячный платёж из калькулятора с графиком банка. Если банк включает страховку в тело кредита, вводите в калькулятор не 500 000 рублей, а сумму кредита плюс стоимость полиса. Для суммы 520 000 рублей при той же ставке и сроке аннуитетный платёж увеличится примерно до 18 025 рублей, а переплата — до 128 900 рублей. Это даст более точную оценку нагрузки на бюджет.
Формула аннуитетного платежа: Платёж = Сумма кредита × (месячная ставка × (1 + месячная ставка)^срок) / ((1 + месячная ставка)^срок — 1). Считать вручную не обязательно, но полезно понимать, почему в первые месяцы проценты занимают большую часть платежа.
Ст. 12 закона о потребительском кредите: что важно при уступке долга
Ст. 12 закона о потребительском кредите ограничивает, кому кредитор может передать права требования по долгу. Право требования может перейти профессиональному кредитору, коллектору или специализированному финансовому обществу. Передача другому лицу допускается с согласия заёмщика. Заёмщик сохраняет свои права после уступки долга. Это же правило действует для кредитов под залог ипотеки.
Кредитор при уступке передаёт новому кредитору показатель долговой нагрузки заёмщика. Новый кредитор обязан хранить тайну и несёт ответственность за разглашение персональных данных и сведений о долге. При получении уведомления об уступке проверьте данные нового кредитора и реквизиты для платежей. Если сведения вызывают сомнения, запросите подтверждение переуступки у прежнего кредитора.