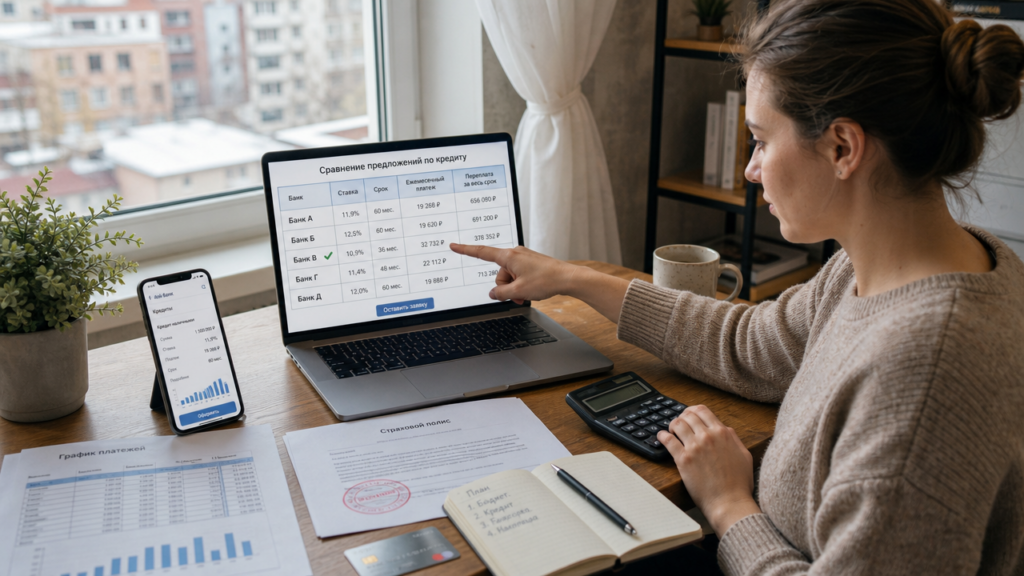
Потребительский кредит на 300 000 рублей под 12% годовых обходится дешевле, чем под 10% с обязательной страховкой за 25 000 рублей. Банк заявляет низкую процентную ставку, но итоговая переплата зависит от полной стоимости кредита (ПСК), в которую по закону № 353-ФЗ входят проценты, страховка, комиссии и платные сервисы. Прежде чем выбирать кредит с низкой ставкой, проверьте не номинальную ставку, а ПСК в графике платежей.
Оформление кредита начинается с расчёта суммы и срока. Не берите денег больше, чем нужно на конкретную цель. Аннуитетный платёж по кредиту 400 000 рублей на три года под 16% годовых составит 14 060 рублей в месяц, а переплата за весь срок достигнет 106 160 рублей. Если увеличить срок до пяти лет, платёж снизится до 9 720 рублей, но переплата вырастет до 183 200 рублей. Выбирайте минимальный срок, при котором ежемесячный платёж не превышает 30% вашего дохода после обязательных расходов.
Шаг 1. Рассчитайте сумму и срок до подачи заявки
Оформление кредита требует точного понимания ежемесячной нагрузки. Возьмите пример с доходом 70 000 рублей и обязательными расходами 40 000 рублей. Свободный остаток 30 000 рублей позволяет платить по кредиту не более 20 000 рублей без риска просрочки. При ставке 15% годовых и аннуитетном платеже такому лимиту соответствует кредит на 500 000 рублей сроком на три года: платёж 17 330 рублей, переплата 123 880 рублей. Если выбрать срок два года, платёж вырастет до 24 240 рублей, а переплата снизится до 81 760 рублей.
Проверьте расчёт на калькуляторе кредитора или агрегатора. Указывайте не только ставку, но и возможные комиссии за обслуживание счёта, если они есть. Для потребительского кредита без залога комиссия за выдачу или обслуживание запрещена, поэтому такие требования могут указывать на недобросовестного кредитора.
Шаг 2. Сравните ПСК, а не только процентную ставку
По данным агрегатора, минимальные заявленные ставки по потребительским кредитам в российских банках выглядят так: банк 1 — от 9,6%, банк 2 — от 14,1%, банк 3 — от 17,9%, банк 4 — от 18,9%. Это ставки для зарплатных клиентов, заёмщиков с высокой кредитной историей и часто с оформлением страховки. Для массового заёмщика реальная ставка может быть выше на 3–5 процентных пунктов.
Сравните два предложения на сумму 500 000 рублей сроком на два года. Первое: номинальная ставка 12%, страховка не требуется, ПСК 13,1%, переплата по процентам 64 900 рублей. Второе: номинальная ставка 10%, обязательная страховка 30 000 рублей, ПСК 16,4%, переплата по процентам 53 900 рублей плюс страховка 30 000 рублей, итого 83 900 рублей. Низкая ставка во втором варианте обходится на 19 000 рублей дороже. Поэтому кредит выбирают по значению ПСК, а не по цифре в рекламном объявлении.
Проверьте ПСК в индивидуальных условиях договора. Закон № 353-ФЗ обязывает кредитора указывать полную стоимость кредита в процентах годовых на первой странице договора в правом верхнем углу. Сверьте эту цифру с расчётом из заявки: если кредитор включил страховку, комиссию за СМС-информирование или платную карту, ПСК вырастет.
Шаг 3. Подготовьте документы и проверьте требования кредитора
Базовый пакет для заявки на потребительский кредит включает паспорт, второй документ (СНИЛС, ИНН, водительское удостоверение или загранпаспорт) и справку о доходах за 6 месяцев. Многие банки принимают справку по форме 2-НДФЛ или по форме банка. Для заёмщиков с зарплатным счётом в этом же банке достаточно паспорта: доход подтверждается автоматически.
Требования к возрасту различаются. По данным агрегаторов, большинство банков выдают потребкредиты с 18 лет, но фактически одобряют заявителей от 21–23 лет со стажем на текущем месте от 3 месяцев. Один из государственных банков устанавливает возраст 23–65 лет для обычных заёмщиков и до 75 лет для пенсионеров, стаж от 3 месяцев на последнем месте работы и гражданство РФ. Максимальная сумма кредита достигает 5 000 000 рублей на срок до 10 лет, досрочное погашение разрешено без ограничений.
Перед подачей заявки запросите свою кредитную историю. Два раза в год это можно сделать бесплатно через бюро кредитных историй или официальный портал государственных услуг. Проверьте, нет ли незакрытых просрочек, ошибок в паспортных данных и чужих кредитов. Если долговая нагрузка уже превышает 50% дохода, кредитор может отказать или предложить более высокую ставку.
Шаг 4. Условия кредита в государственном банке
Ставка по потребительскому кредиту в государственном банке зависит от программы и категории заёмщика. По данным финансового маркетплейса, кредитор выдаёт до 5 000 000 рублей на срок до 10 лет, а решение по онлайн-заявке может поступить за 5 минут. Для зарплатных клиентов и работников бюджетной сферы ставка может быть ниже базовой на 1–3 процентных пункта.
Один из финансовых источников указывает общий диапазон ставок от 0,1% до 31% годовых, но этот разброс включает льготные программы с господдержкой и залоговые кредиты. Для точной персональной ставки отправьте онлайн-заявку через сайт кредитора или агрегатор. Решение по заявке не обязывает вас подписывать договор.
Сравните предложения через таблицу заявленных минимальных ставок.
| Кредитор | Минимальная заявленная ставка | Максимальная сумма | Максимальный срок |
|---|---|---|---|
| Банк 1 | от 9,6% | до 7 000 000 руб. | до 7 лет |
| Банк 2 | от 14,1% | до 2 000 000 руб. | до 5 лет |
| Банк 3 | от 17,9% | до 5 000 000 руб. | до 7 лет |
| Банк 4 | от 18,9% | до 3 000 000 руб. | до 5 лет |
| Государственный банк | от 0,1% до 31% по разным программам | до 5 000 000 руб. | до 10 лет по потребительским программам |
Ставки в таблице собраны из открытых данных агрегаторов и финансовых источников. Минимальные значения доступны узкому кругу заёмщиков: зарплатным клиентам, бюджетникам, заёмщикам с хорошей кредитной историей и доходом выше среднего.
Шаг 5. Используйте право на досрочное погашение и отказ от страховки
Досрочное погашение потребительского кредита разрешено законом без комиссий и штрафов. Уведомите кредитора за 30 дней до даты платежа, если в договоре не указан более короткий срок. При частичном досрочном погашении выберите уменьшение срока, а не ежемесячного платежа. Пример: кредит 600 000 рублей на пять лет под 15% годовых, через год вы вносите 200 000 рублей досрочно. При уменьшении срока переплата снизится на 68 000 рублей, при уменьшении платежа на ту же сумму переплата снизится только на 41 000 рублей.
Страховку, навязанную при оформлении кредита, можно отменить в течение 14 календарных дней с момента подписания договора. Период охлаждения установлен указанием регулятора и действует для полисов жизни, здоровья и от потери работы. Напишите заявление в страховую компанию с требованием вернуть премию. Если страховой взнос составил 40 000 рублей и вы отказались на десятый день, страховая вернёт почти всю сумму за вычетом платы за несколько дней действия полиса. Отказ от страховки не влияет на кредитный договор, если страховка не была условием получения сниженной ставки. В этом случае кредитор вправе повысить ставку после отказа от полиса, если такое условие указано в договоре.
Оформление кредита заканчивается подписанием договора только после сравнения ПСК, проверки графика платежей и условий досрочного погашения. Низкая ставка не всегда означает дешёвый кредит. Считайте полную стоимость, подавайте заявки в два-три банка через агрегатор, получайте персональные условия и выбирайте вариант с наименьшей переплатой при комфортном ежемесячном платеже.