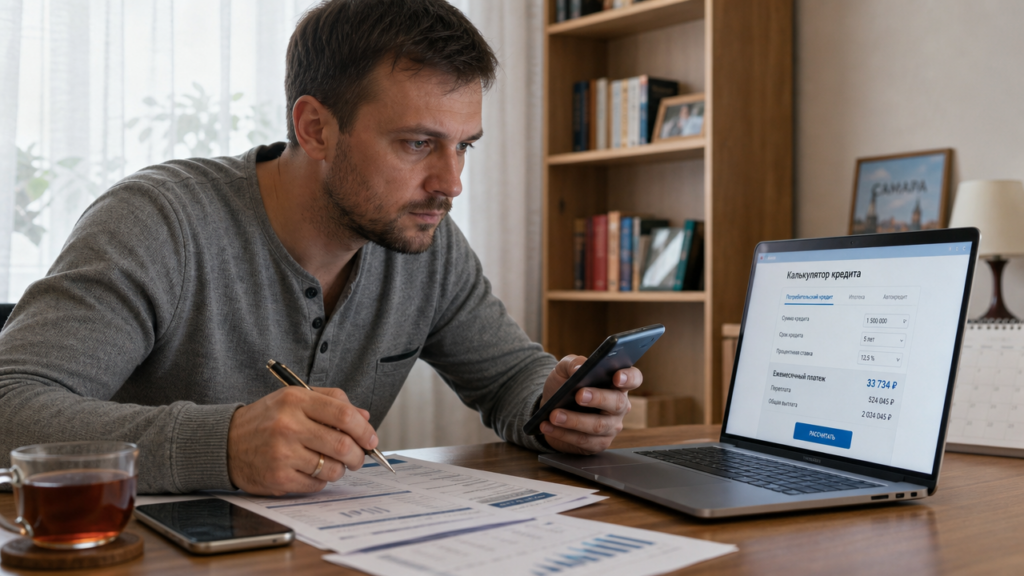
Вы видите ставку 12,4% годовых по потребительскому кредиту в банке, а полная стоимость кредита в договоре оказывается выше. Это не ошибка банка: годовая ставка показывает только плату за пользование деньгами, а ПСК включает страховку, комиссии и другие обязательные платежи. Чтобы выбрать кредит, сравнивайте не только заявленную ставку, но и полную стоимость кредита, график платежей и штрафные условия.
Какой потребительский кредит в банке можно оформить
Банк предлагает три основных варианта потребительского кредита. Они различаются залогом, суммой, сроком и минимальной ставкой.
| Вид кредита | Минимальная ставка | Максимальная сумма | Максимальный срок |
|---|---|---|---|
| Под залог недвижимости | 8,4% годовых | 30 млн рублей | 20 лет |
| Без залога | 12,4% годовых | 7 млн рублей | 5 лет |
| Под залог автомобиля | 14,9% годовых | 7 млн рублей | 8 лет |
Кредит без залога до 7 млн рублей на срок до 5 лет подходит для небольших и средних расходов. Требования для такого кредита: возраст от 20 до 70 лет, гражданство РФ, постоянная регистрация и стаж на последнем месте от 3 месяцев. Паспорт обязателен, справка о доходах может не понадобиться: через государственный портал банк позволяет получить до 7 млн рублей без подтверждения дохода, а заявку рассматривают от 5 минут до 2 дней.
Вариант под залог недвижимости даёт минимальную ставку 8,4% и сумму до 30 млн рублей, но требует оценки объекта и регистрации залога. Кредит под залог автомобиля со ставкой от 14,9% стоит дороже беззалогового варианта и подходит только собственникам машины. Досрочное погашение доступно в любое время, платежи принимают в офисе, мобильном приложении, банкоматах и переводами. За просрочку банк вправе начислить штраф 20% от суммы долга и пеню 0,1% в день.
Как рассчитать годовую процентную ставку и ежемесячный платёж
Годовая процентная ставка потребительского кредита — это базовая плата за пользование деньгами за год. Для самостоятельного расчёта аннуитетного платежа используйте формулу: Платёж = Сумма кредита × i × (1+i)^n / ((1+i)^n — 1), где i — месячная ставка, n — число месяцев. Месячная ставка равна годовой ставке, делённой на 12 и на 100.
Пример: вы берёте 300 000 рублей на 2 года под 12,4% годовых. Месячная ставка i = 12,4 / 12 / 100 = 0,010333. Показатель (1+i)^24 при n=24 равен примерно 1,2797. Тогда платёж = 300 000 × 0,010333 × 1,2797 / 0,2797 = около 14 200 рублей. За 24 месяца вы вернёте около 340 500 рублей, переплата по процентам составит около 40 500 рублей.
Если вы согласитесь на страховку за 12 000 рублей и включите её в сумму кредита, банк выдаст 300 000 рублей, но сумма долга станет 312 000 рублей. При том же сроке и ставке платёж увеличится примерно до 14 750 рублей, а общая переплата вырастет до 54 100 рублей. Так страховка за 12 000 рублей добавляет около 13 600 рублей к переплате за два года.
Чтобы не переплачивать, перед подписанием найдите в договоре ПСК. Полная стоимость кредита выражается в процентах годовых и в рублях. Она учитывает проценты, страховку, платные уведомления и другие обязательные платежи. Кредитный калькулятор позволяет ввести сумму, срок, ставку и тип платежа; результат покажет ежемесячный платёж, переплату, общую сумму выплат и график. Если в предложении указана переменная ставка от 19,8% до 39,8% годовых, ориентируйтесь на верхнюю границу при расчёте резерва.
При дифференцированном графике платежи уменьшаются, а переплата ниже, но первый платёж выше. В потребительских кредитах банки чаще применяют аннуитетный платёж, который не меняется от месяца к месяцу.
Как банк оценивает заявку и влияет на ставку
Минимальная ставка 12,4% по кредиту без залога в банке не означает, что её одобрят каждому. Банк проверяет возраст от 20 до 70 лет, гражданство РФ, постоянную регистрацию и стаж не менее 3 месяцев. Если нет справки о доходах, банк может повысить ставку или уменьшить одобренный лимит. Через государственный портал сумма до 7 млн рублей доступна без справок о доходах, но решение по ставке банк принимает после проверки кредитной истории.
Заявку рассматривают от 5 минут до 2 дней. Банк указывает, что через государственный портал оформление быстрее, а шанс одобрения выше за счёт автоматической проверки данных. Если банк отказал, причины обычно связаны с просрочками, банкротством или высокой долговой нагрузкой. Поручительство по чужому кредиту также может ухудшить картину, потому что банк учитывает его как ваш потенциальный долг. Проверьте кредитную историю до подачи заявки: один раз в год её можно бесплатно запросить в бюро кредитных историй. Исправьте ошибки, закройте мелкие просрочки и не берите новые кредиты за месяц до обращения.
Как снизить переплату и защититься от штрафов
Первое действие — сравнить ПСК, а не только ставку. Кредит под 14,9% годовых может обойтись дешевле кредита под 16%, если по второму договору страховка стоит 25 000 рублей. При сумме 500 000 рублей на три года разница в 2 процентных пункта по процентам составляет около 17 000 рублей, а страховка за 25 000 рублей перекрывает эту экономию.
Второе действие — закладывайте в бюджет досрочное погашение. В банке досрочное погашение доступно в любое время. По закону при частичном досрочном погашении банк пересчитывает проценты за фактический срок использования денег, а при полном возврате долга неиспользованная часть страховой премии может быть возвращена, если это предусмотрено договором страхования. Заранее уведомите банк о досрочном возврате, если договор требует письменного заявления.
Третье действие — проверьте штрафные санкции. В тарифах банка указаны штраф 20% от суммы долга и 0,1% в день просрочки. Настройте автоплатёж или напоминание за три дня до даты платежа. При платеже 14 000 рублей просрочка на неделю даст около 98 рублей пени, но фиксированный штраф 20% может оказаться значительно больше.
Если нужна небольшая сумма на два-три месяца, уточните у банка про кредитную карту с льготным периодом, например 120 дней. Такой инструмент может заменить потребительский кредит, но только при полном погашении в льготный период. Снятие наличных и переводы по кредитной карте часто не входят в льготный период и облагаются процентами сразу. Перед подписанием договора запросите расчёт ПСК по одобренной заявке и проверьте ежемесячный платёж и общую сумму выплат в графике.