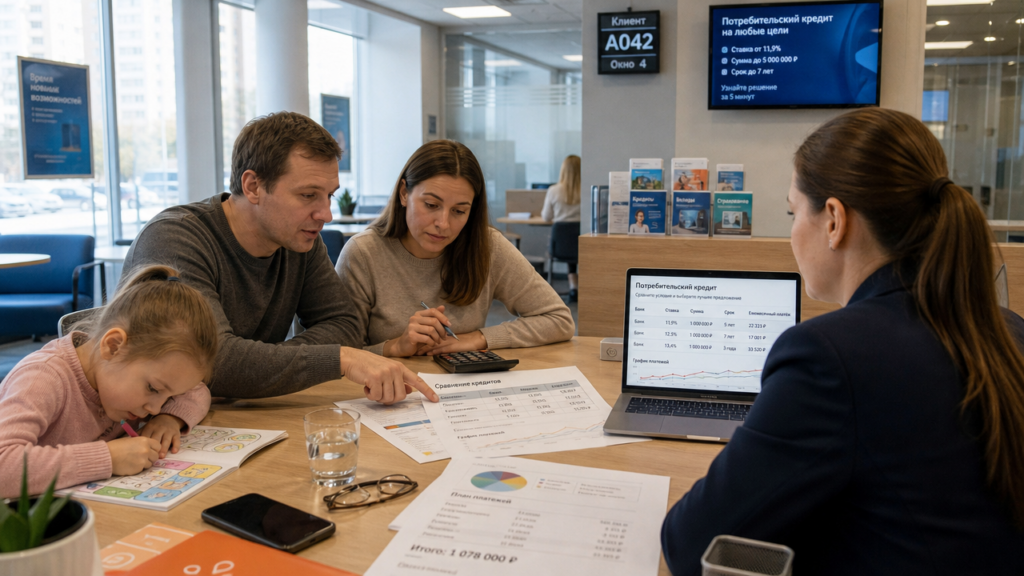
Потребительский кредит на 10 лет часто выбирают, чтобы снизить ежемесячный платёж, но переплата за длинный срок может оказаться существенной. Прежде чем искать самый выгодный банк для потребительского кредита, зафиксируйте сумму, которую вы реально можете платить ежемесячно без ущерба для обязательных расходов. Например, при кредите 800 000 рублей на 10 лет под 22% годовых аннуитетный платёж составит около 16 600 рублей, а переплата превысит 1,19 млн рублей. Если увеличить платёж примерно до 22 100 рублей и сократить срок до 5 лет, переплата уменьшится примерно до 525 000 рублей.
Потребительские кредиты: какой это рынок
Потребительские кредиты относятся к рынку финансовых услуг, на котором физические лица получают нецелевые займы. По оценке отраслевого отчёта, объём мирового рынка потребительского кредитования в 2024 году составил 2,45 трлн долларов, а к 2033 году ожидается рост на 5,2% в год. В России в 2026 году ставки по потребительским кредитам остаются высокими: экономист прогнозирует диапазон 27–30% годовых к концу года. При выборе кредита решающее значение имеет не рекламная ставка «от 1%», а полная стоимость кредита, которая включает страховку, комиссии и платные сервисы.
Как сравнить условия по полной стоимости кредита
Как найти самый выгодный банк для потребительского кредита? Начните с онлайн-платформ для сравнения: задайте сумму, срок и желаемый ежемесячный платёж. Система отфильтрует предложения, но не останавливайтесь на первой строке. Изучите параметры кредита: ставку, срок, сумму, обеспечение, условия досрочного погашения и возможность кредитных каникул. Заполнение онлайн-анкеты занимает около 5 минут, а предварительное решение по заявке может прийти за несколько минут. Рекламную ставку от 1% проверяйте по полным условиям договора. Максимальная сумма по потребительскому кредиту может достигать 100 млн рублей, но для обычного заёмщика условия будут иными. Не отправляйте много заявок подряд: сначала сравните требования кредиторов и выберите несколько наиболее подходящих вариантов.
Потребительский кредит с детьми
Потребительский кредит с детьми: как наличие несовершеннолетних влияет на решение кредитора. Кредитор оценивает не наличие детей как таковое, а соотношение дохода и расходов семьи. Если в семье двое детей, а ежемесячный доход составляет 70 000 рублей, кредитор может снизить одобренную сумму или повысить ставку, поскольку на каждого иждивенца обычно закладывают прожиточный минимум. В 2026 году обсуждается инициатива «Семейный заём» для семей с двумя и более детьми и доходом до двух прожиточных минимумов, по которой потребительские кредиты на технику и мебель могли бы выдаваться под 3% годовых. Однако на момент написания статьи это законопроект, а не действующая программа, поэтому ориентироваться на него при планировании бюджета нельзя. Для семей, соответствующих условиям программы, доступна семейная ипотека под 6% годовых, но она работает только для покупки жилья и не заменяет потребительский кредит на мебель или автомобиль.
Кредит на 10 лет: какой банк предлагает
Какой банк предлагает потребительский кредит на 10 лет? Длинный срок по потребительскому кредиту есть не у всех банков: чаще максимальный срок составляет 5–7 лет. Если вам нужен кредит именно на 10 лет, проверяйте условия в калькуляторе конкретного банка. Например, один из банков позволяет оформить кредит на 10 лет без справок о доходе, только по паспорту, а ставка зависит от кредитной истории. При сумме 500 000 рублей на 10 лет под 25% годовых ежемесячный платёж составит около 11 400 рублей, а итоговая переплата достигнет примерно 864 000 рублей. Прежде чем соглашаться на такой срок, рассчитайте досрочное погашение: если вы будете вносить дополнительно 3 000 рублей в месяц, срок сократится примерно до 5–6 лет, а переплата уменьшится более чем наполовину.
Практический алгоритм выбора
Сначала определите цель кредита и сумму, которую вы можете платить без просрочек. Затем сравните полную стоимость кредита в трёх банках, обращая внимание на возможность отказа от страховки в течение 14 дней и на комиссию за досрочное погашение, которой по закону быть не должно. Проверьте свою кредитную историю заранее через бюро кредитных историй, чтобы понимать, на какую ставку рассчитывать. Учитывайте, что наличие детей не является автоматическим поводом для отказа, но увеличивает нагрузку на бюджет, поэтому запрашивайте сумму с запасом по доходу. Если кредитор предлагает ставку ниже рынка, проверьте, не включена ли в неё обязательная страховка, которая может сделать кредит дороже.